Cadeau client en agence immobilière : ce que ça coûte vraiment, et ce qu'il en reste
Les guides de cadeaux clients listent des objets et ne parlent jamais d'argent. Or la TVA d'un cadeau n'est récupérable que sous 73 € TTC, frais de port compris, et c'est tout ou rien.
Cet article s'adresse à l'agence qui offre un cadeau à ses clients, pas au particulier qui cherche comment remercier son agent. Un cadeau client en agence immobilière coûte plus cher qu'il n'y paraît : au-delà de 73 € TTC par client et par an, frais de port compris, la TVA n'est plus récupérable du tout. Et ce qu'il en reste six mois après dépend moins du prix que du moment et de la durée de vie de l'objet.
73 €
TTC par bénéficiaire et par an, port compris : le seuil de récupération de la TVA
Art. 28-00 A, annexe IV au CGI, vérifié le 8 octobre 2026
24,17 €
de surcoût réel pour 12 € de plus au prix affiché, quand le cadeau passe de 73 à 85 € TTC
Calcul à 20 % de TVA, détaillé plus bas
40
recherches mensuelles « cadeau client immobilier » : le sujet se pratique plus qu'il ne se cherche
Google Ads via DataForSEO, relevé du 8 octobre 2026
2
bénéficiaires par vente, vendeur et acquéreur, chacun avec son seuil de 73 €
Seuil apprécié par bénéficiaire : BOI-TVA-DED-30-30-50, § 100
Qu'offrent les agences aujourd'hui ?
Quatre familles de cadeaux reviennent sur les sites des fournisseurs, dans les groupes d'agents et dans les conseils de réseaux. Aucune source publique ne dit dans quelle proportion chacune est choisie ; ce qui suit décrit ce que propose le marché, pas une répartition mesurée.
| Famille | Exemples | Ce qu'elle fait bien | Sa limite |
|---|---|---|---|
| Bouteille | Champagne, vin d'un domaine local | Se remet en main propre, fait plaisir le soir même | Bue en une soirée, rarement associée à l'agence ensuite |
| Panier gourmand | Produits régionaux, épicerie fine | Généreux, partageable en famille | Consommé en quelques jours |
| Objets personnalisés | Porte-clés, mug, plaid au logo | Portent le nom de l'agence | Perçus comme publicitaires, souvent rangés |
| Coffret ou expérience | Dîner, séjour, bon d'achat déco | Laisse le choix au client | Le souvenir s'attache au restaurant, pas à l'agence |
Ces cadeaux fonctionnent : ils marquent la fin d'une transaction longue et souvent éprouvante, et le client les reçoit avec plaisir. Leur point commun est ailleurs. Ils sont consommés ou rangés, et le nom de l'agence disparaît avec eux. Si l'objectif est que le client pense à vous le jour où un ami lui demande à qui confier sa vente, la durée de vie de l'objet devient le premier critère.
Pourquoi la règle des 73 € change-t-elle tout ?
La TVA payée sur un cadeau client n'est récupérable que si sa valeur ne dépasse pas 73 € TTC par bénéficiaire et par an. Le seuil inclut les frais de distribution, donc le port. Au-delà, aucune fraction de la TVA n'est déductible : c'est tout ou rien. Plusieurs cadeaux au même client dans l'année s'additionnent.
Ces règles viennent de l'article 206 de l'annexe II au Code général des impôts, du seuil fixé par l'article 28-00 A de l'annexe IV au CGI et de la doctrine administrative (BOI-TVA-DED-30-30-50). Le seuil devait être revu au 1er janvier 2026 ; au 8 octobre 2026, aucun nouveau montant n'a été publié. Vérifiez le montant en vigueur au moment de commander.
Pour une agence, trois conséquences pratiques :
- Le seuil se calcule par bénéficiaire et par an, pas par dossier. Pour un couple acquéreur qui reçoit un seul cadeau, faites préciser par votre comptable à qui il est rattaché.
- Le vendeur et l'acquéreur sont deux bénéficiaires distincts. Offrir aux deux ne fait pas sauter le seuil.
- Un client fidèle qui vend puis rachète avec vous dans la même année reçoit peut-être deux cadeaux. Ils s'additionnent.
Le calculateur
Entrez le prix du cadeau, le port et ce que le client a déjà reçu dans l'année : le calculateur applique la règle du seuil cumulé et donne le coût réel, pour un ou plusieurs clients.
Outil interactif
Ma TVA sur ce cadeau client est-elle récupérable ?
Entrez le prix TTC du cadeau, les frais de port et ce que ce client a déjà reçu cette année.
Comptés dans le seuil. TVA à 20 % supposée.
Le seuil se cumule par bénéficiaire et par année civile.
Valeur retenue pour ce client
64,00 €
Cadeau + port + déjà offert
TVA récupérée par cadeau
10,67 €
Coût réel par cadeau
53,33 €
Après TVA récupérée
TVA récupérée sur 20 cadeaux
213,33 €
Coût réel des 20 cadeaux
1 066,67 €
Seuil de 73 € TTC prévu à l'article 28-00 A de l'annexe IV au CGI, vérifié le 8 octobre 2026. Calcul indicatif : il ne remplace pas l'avis de votre expert-comptable.
Que change le seuil sur une vraie facture ?
Trois cadeaux, à 20 % de TVA, achetés par une agence assujettie qui récupère normalement la TVA sur ses achats. Ce sont des calculs, pas des montants relevés.
| Cadeau livré | TVA payée | TVA récupérée | Coût réel pour l'agence |
|---|---|---|---|
| 60,00 € TTC | 10,00 € | 10,00 € | 50,00 € |
| 73,00 € TTC | 12,17 € | 12,17 € | 60,83 € |
| 85,00 € TTC | 14,17 € | 0,00 € | 85,00 € |
Entre le deuxième et le troisième cadeau, le prix affiché monte de 12 €, le coût réel de 24,17 €. Passer le seuil de quelques euros revient à payer la TVA du cadeau entier en plus de l'écart de prix.
Deux nuances. Une agence en franchise en base de TVA, cas fréquent chez les mandataires en micro-entreprise, ne récupère aucune TVA : pour elle, le seuil ne change rien et seul le prix TTC compte. Et la règle des 73 € concerne la TVA, pas l'impôt sur le résultat : la dépense reste en principe déductible du bénéfice si elle est engagée dans l'intérêt de l'agence et n'est pas excessive.
Le détail des règles, la comptabilisation au compte 6234 et le relevé des frais généraux au-delà de 3 000 € sont dans le guide sur les cadeaux clients et la TVA.
Quand l'offrir : signature, remise des clés ou fin d'année ?
Les trois moments d'une transaction
La signature de l'acte
Le moment le plus formel. Le client est chez le notaire, souvent fatigué, parfois pressé. Il convient aux attentions légères : une bouteille, des fleurs, une carte manuscrite.
La remise des clés
Le moment émotionnel : la maison devient réelle. Le cadeau est associé à ce souvenir et s'installe dans le logement dès le premier jour. Le meilleur moment pour un objet qui doit rester.
La fin d'année
Le moment le plus encombré : banque, assureur, employeur offrent aussi. Utile pour relancer d'anciens clients, mais le geste se dilue.
La remise des clés a souvent lieu le jour de la signature, dans le cabinet du notaire, ce qui complique un cadeau encombrant. Deux solutions : le remettre à la première visite dans le logement, ou le faire livrer chez le client quelques jours après, à la nouvelle adresse. Les usages et les mots qui accompagnent ce moment sont dans l'article sur le cadeau de remise des clés. Pour la fin d'année, les idées de cadeaux clients de fin d'année qui se distinguent sont rarement celles qu'on attend.
Quels sont les trois critères d'un cadeau qui reste ?
Un cadeau client en agence immobilière a un objectif commercial clair : être recommandé. Trois critères permettent de juger une idée avant de la commander.
| Critère | La question à se poser | Ce qui le remplit |
|---|---|---|
| Durée de vie | Où sera ce cadeau dans un an ? | Un objet qui dure, pas un consommable |
| Visibilité | Les invités du client le verront-ils ? | Un objet posé, accroché ou utilisé |
| Lien avec la transaction | Rappelle-t-il l'achat, et donc vous ? | Un objet qui raconte le bien ou le moment |
La durée de vie. Un objet consommé en une semaine a fait son travail de remerciement. Un objet qui dure des années continue de rappeler la transaction.
La visibilité chez le client. Un objet rangé dans un placard ne parle à personne. Un objet posé, accroché ou utilisé devant les invités devient un sujet de conversation, et c'est dans ces conversations que naissent les recommandations.
L'association au nom de l'agence. Un logo imprimé sur un objet le transforme en goodie et en réduit la valeur perçue. L'association la plus durable passe par l'histoire : le client se souvient de qui lui a offert un objet qui raconte son achat.
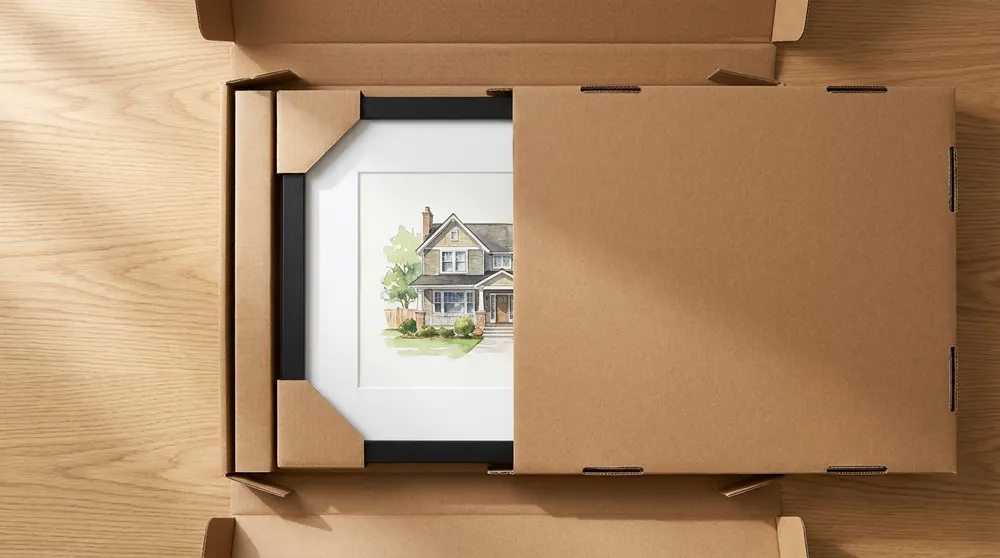
Le portrait dans son emballage
Le bon à l'en-tête de l'agence
Un portrait du bien vendu, accroché dans le salon du nouveau propriétaire, coche les trois critères ; c'est l'idée sur laquelle nous travaillons chez Mantellin. Ce n'est pas la seule. Un livre sur l'histoire de la commune, une plante adaptée au jardin ou un outil de qualité marqué à la date de la remise des clés passent aussi le test. Les idées côté particulier sont dans l'article sur le cadeau pour une nouvelle maison.
Que mettre sur la carte ?
Chers [prénoms], Bienvenue chez vous. Ce fut un plaisir de vous accompagner jusqu'à [la maison, l'appartement] de [rue ou commune]. Je vous souhaite d'y être heureux, et je reste à votre disposition pour tout ce dont vous aurez besoin dans le quartier. [prénom, agence]
Chers [prénoms], Merci de m'avoir confié la vente de [la maison]. Je sais ce qu'on laisse dans un lieu où l'on a vécu [nombre] ans. Je vous souhaite le meilleur pour la suite. [prénom, agence]
Bonjour [prénoms], Il y a un an, vous receviez les clés de [la maison]. J'espère qu'elle vous rend heureux. Si un proche cherche à vendre ou à acheter dans le secteur, je serai ravi de l'accompagner comme vous. [prénom, agence]
Questions fréquentes
Un cadeau client est-il déductible du résultat de l'agence ?
En principe oui, quel que soit son montant, s'il est engagé dans l'intérêt de l'agence et n'est pas excessif au regard de son activité. Cette règle concerne l'impôt sur le résultat. Elle est distincte de la règle de TVA, qui limite la récupération à 73 € TTC par bénéficiaire et par an. Faites valider le traitement par votre expert-comptable.
Peut-on récupérer la TVA sur un cadeau de plus de 73 € TTC ?
Non. Au-delà de 73 € TTC par bénéficiaire et par an, aucune fraction de la TVA n'est récupérable, pas même celle correspondant aux 73 premiers euros. Le seuil est fixé par l'article 28-00 A de l'annexe IV au CGI ; sa revalorisation prévue en 2026 n'avait pas été publiée au 8 octobre 2026.
Les frais de port entrent-ils dans le seuil de 73 € ?
Oui. Les frais de distribution à la charge de l'entreprise s'ajoutent à la valeur du cadeau pour apprécier le seuil. Un cadeau à 68 € TTC livré pour 9 € de port représente 77 € TTC et ne permet plus de récupérer la TVA.
Faut-il offrir au vendeur, à l'acquéreur, ou aux deux ?
Les deux sont des sources de recommandation. Le vendeur a confié son bien et connaît d'autres vendeurs ; l'acquéreur s'installe dans le quartier et y rencontrera ses voisins. Fiscalement, ce sont deux bénéficiaires distincts, chacun avec son propre seuil de 73 € TTC par an.
Quel cadeau offrir à un acquéreur à la remise des clés ?
Un objet qui s'installe dans la maison et rappelle le moment : plante pour le jardin, livre sur l'histoire de la commune, outil de qualité daté, portrait du bien encadré. Il se remet à la première visite dans le logement ou se fait livrer à la nouvelle adresse, avec une carte manuscrite.
Sources
Article 206, IV, de l'annexe II au Code général des impôts ; article 28-00 A de l'annexe IV au CGI ; BOFiP BOI-TVA-DED-30-30-50, paragraphes 90 et 100 ; article 39-1 du CGI ; page de l'administration Cadeaux de Noël : les exonérations fiscales possibles, consultée le 8 octobre 2026. Volumes de recherche : Google Ads via DataForSEO, France, relevé du 8 octobre 2026. Ces règles sont générales : votre expert-comptable reste la bonne personne pour valider le traitement dans votre situation.